Resposta direta
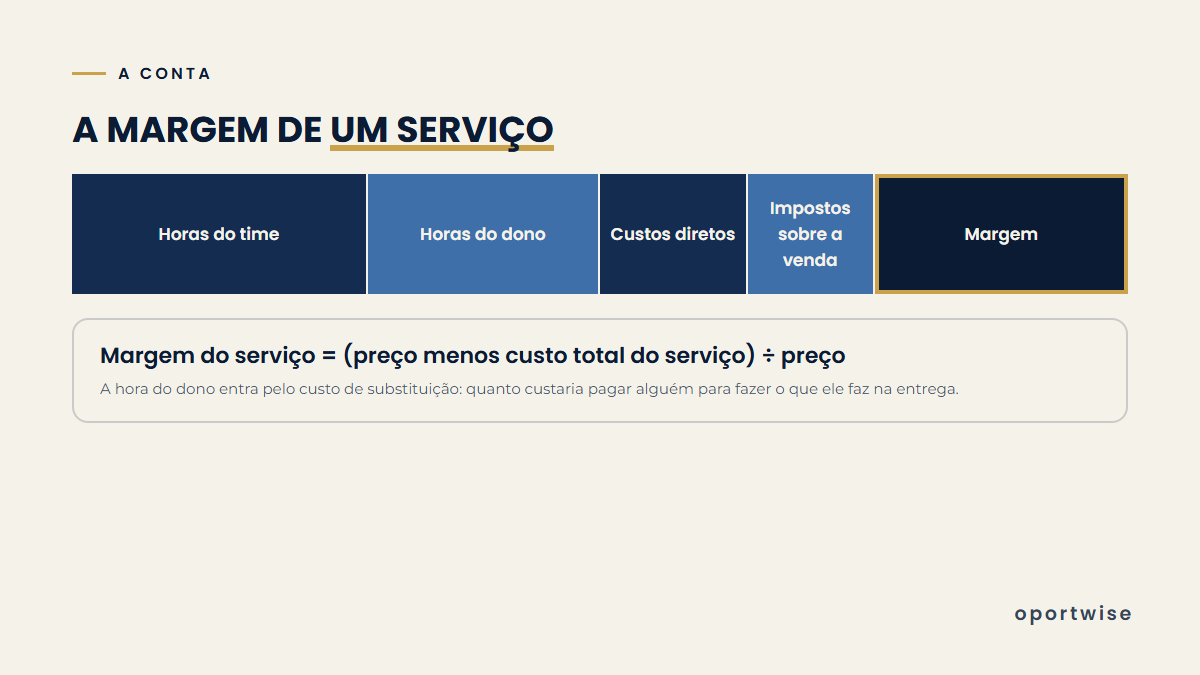
Para calcular a margem de cada serviço, some tudo o que ele consome: horas do time e do dono pelo custo real da hora, materiais, ferramentas, taxas e impostos sobre a venda. Subtraia do preço e divida pelo preço. Sem a hora do dono na conta, o serviço que parece mais lucrativo pode ser o que menos deixa dinheiro.
Em resumo
- Margem da empresa inteira esconde o serviço que dá prejuízo.
- Em serviços, o custo principal é hora. Salário tratado como custo fixo faz todo serviço parecer lucrativo.
- A hora do dono entra pelo custo de substituição, não pelo pró-labore.
- Leia a margem junto com a dependência do dono: é ali que mora o teto do negócio.
Por que calcular a margem por serviço, e não só a da empresa?
A margem da empresa é uma média. E média esconde. Um serviço muito rentável pode estar pagando a conta de outro que dá prejuízo, e o resultado do mês parece razoável. Enquanto a empresa cresce vendendo mais do serviço que perde dinheiro, o faturamento sobe e o que sobra fica igual, ou cai.
A margem operacional da empresa já deveria estar no painel mensal do dono. Este artigo desce um nível: a margem de cada serviço, que é onde a decisão acontece. Aumentar preço, mudar escopo, trocar quem entrega ou parar de vender são decisões por serviço, nunca por empresa.
Na linguagem das Quatro Camadas de Dores (operação, dinheiro, estratégia e a vida de quem decide), essa é a camada financeira: quanto o problema custa e que margem é sacrificada sem ninguém ver.
Por que a conta comum engana quem vende serviço?
A conta mais ensinada é a margem de contribuição: o faturamento menos os custos variáveis. Ela funciona muito bem para quem vende produto, porque a mercadoria é o grande custo variável. Em serviço, o maior custo é o tempo das pessoas. E salário, na contabilidade, costuma ser tratado como custo fixo, porque é pago tenha o time trabalhado num serviço ou em outro.
O efeito é que quase todo serviço parece ter margem altíssima. A folha fica numa linha separada, e a conta não mostra qual serviço está consumindo as horas que a folha paga.
Por isso a conta deste guia é diferente: ela distribui as horas do time e do dono entre os serviços, pelo custo real da hora. A hora do dono é o ponto que quase sempre fica de fora. Quando ele não tira um salário proporcional ao que trabalha, a hora dele aparece na planilha como se fosse de graça. Não é.
Para quem é este cálculo (e para quem não é)?
É para empresas de serviços com 2 a 10 pessoas e pelo menos dois serviços diferentes no portfólio: consultoria, contabilidade, agência, empresa de treinamento, clínica. Serve em especial para quem fatura mais do que há um ou dois anos e sente que sobra o mesmo, ou menos.
Não é para quem ainda está validando o primeiro serviço. Com poucos clientes, cada trabalho é diferente e a média engana. Também não substitui o contador: a conta aqui é gerencial, para decidir. A apuração de impostos continua com ele.
Você vai precisar do faturamento por serviço dos últimos 3 meses, do custo mensal de cada pessoa do time e de uma estimativa honesta de quantas horas cada serviço consome.
Como calcular a margem de cada serviço, passo a passo
1. Liste os serviços e o preço médio que você de fato recebeu
Regra: use o valor faturado, com desconto, e não o preço de tabela. Olhe os últimos 3 meses. Se um serviço é mensal, calcule por cliente por mês.
Exemplo: recrutamento por vaga, R$ 4.000. Treinamento de líderes por turma, R$ 9.000. Departamento pessoal mensal, R$ 1.500 por cliente.
2. Calcule o custo da hora de cada pessoa do time
Regra: custo mensal total da pessoa (salário, encargos e benefícios) dividido pelas horas que ela consegue dedicar a clientes. Não divida por todas as horas do contrato: reunião interna, deslocamento e retrabalho também consomem tempo. Se não souber, comece com 120 horas por mês e ajuste depois de medir.
Exemplo: uma consultora com custo total de R$ 8.000 por mês e 120 horas para clientes custa cerca de R$ 67 por hora. Uma analista com custo de R$ 4.800 custa R$ 40 por hora.
3. Coloque preço na hora do dono
Regra: o preço da hora do dono é o custo de substituição: quanto custaria contratar alguém para fazer o que ele faz naquele serviço. Não use o pró-labore, que costuma ser definido por conveniência tributária ou de caixa, e não pelo trabalho.
Exemplo: para conduzir entrevistas finais e treinamentos de liderança, a empresa precisaria de um consultor sênior. Estimativa: R$ 150 por hora.
4. Estime as horas por serviço, incluindo venda e suporte
Regra: conte tudo o que o serviço consome, não só a entrega. Proposta, reuniões com o cliente, ajustes, dúvidas depois da entrega e retrabalho entram. Se o dono atende o cliente no WhatsApp, isso também é hora do serviço.
Exemplo: o departamento pessoal parece não passar pelo dono. Mas ele gasta cerca de 3 horas por mês, por cliente, respondendo dúvidas trabalhistas que a analista não sabe responder.
5. Some os custos diretos e os impostos sobre a venda
Regra: materiais, licenças de software usadas por cliente, taxa de cartão ou plataforma, comissão e os impostos que incidem sobre o faturamento. Para os impostos, use a alíquota efetiva do seu regime, que o contador informa.
Exemplo: anúncios de vaga e testes custam R$ 300 por recrutamento. O software de folha custa R$ 90 por cliente. Os impostos foram estimados em 6% do preço, número ilustrativo.
6. Faça a conta, com e sem a hora do dono
Regra: margem do serviço é o preço menos o custo total do serviço, dividido pelo preço. Faça a conta duas vezes: uma com a hora do dono, outra sem. A diferença entre as duas mostra quanto do seu trabalho o serviço consome sem pagar.
Exemplo preenchido: uma consultoria de RH com 4 pessoas
Números ilustrativos, criados para mostrar a conta. Uma consultoria de RH com 4 pessoas (o dono, uma consultora e duas analistas) vende três serviços. Custo da hora: analista R$ 40, consultora R$ 67, dono R$ 150 (custo de substituição).
| Recrutamento por vaga | Treinamento de líderes (turma) | Departamento pessoal (cliente por mês) | |
|---|---|---|---|
| Preço recebido | R$ 4.000 | R$ 9.000 | R$ 1.500 |
| Horas do time | 25 h analista + 10 h consultora = R$ 1.670 | 6 h consultora = R$ 402 | 18 h analista + 4 h consultora = R$ 988 |
| Horas do dono | 8 h = R$ 1.200 | 20 h = R$ 3.000 | 3 h = R$ 450 |
| Custos diretos | R$ 300 | R$ 200 | R$ 90 |
| Impostos (6%, ilustrativo) | R$ 240 | R$ 540 | R$ 90 |
| Custo total | R$ 3.410 | R$ 4.142 | R$ 1.618 |
| Margem com a hora do dono | cerca de 15% | cerca de 54% | cerca de 8% negativa |
| Margem sem a hora do dono | cerca de 45% | cerca de 87% | cerca de 22% |
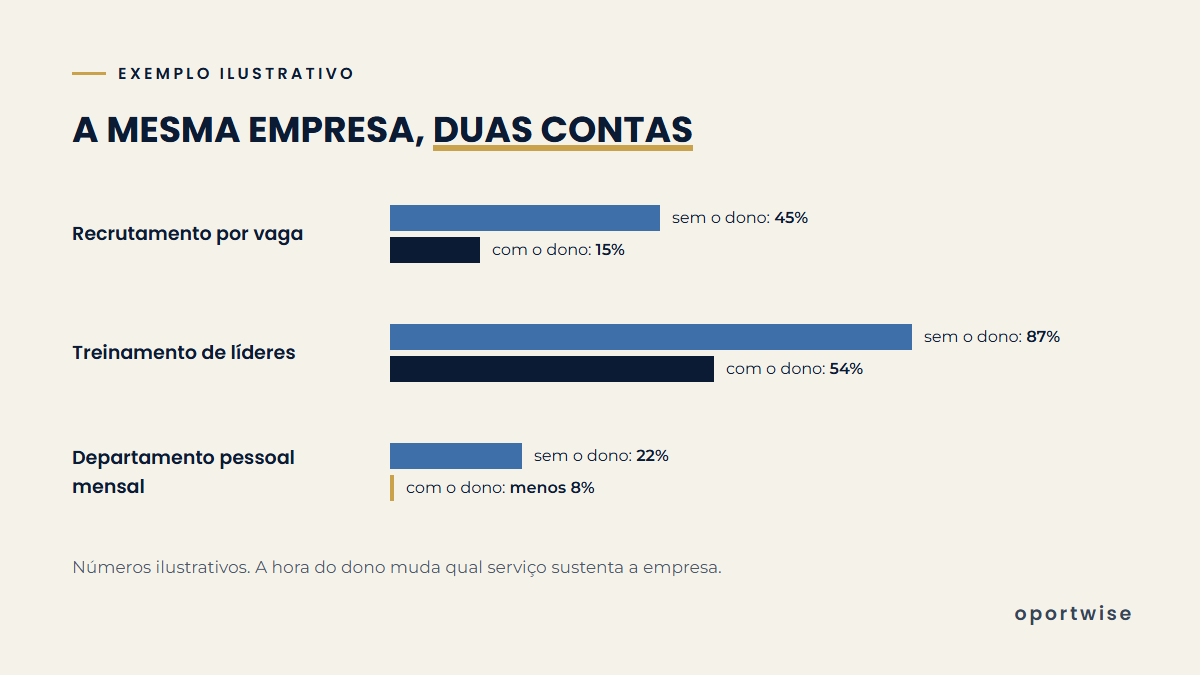
Sem a hora do dono, os três serviços parecem saudáveis, e o departamento pessoal parece o mais seguro, porque é recorrente. Com a hora do dono, ele dá prejuízo a cada cliente novo. Quanto mais a empresa vender dele, mais o dono trabalha e menos sobra.
Como ler o resultado?
Leia a margem junto com uma segunda informação: quantas horas do dono cada serviço consome. As duas juntas formam quatro situações.
- Margem boa e pouca hora do dono. É o serviço que pode crescer. Ele se paga e não depende de você para acontecer.
- Margem boa e muita hora do dono. No exemplo, o treinamento de líderes. Rende bem, mas cada turma consome 20 horas suas. É o teto do negócio: ele só cresce até a sua agenda acabar. A decisão aqui é preparar outra pessoa para entregar, antes de buscar mais turmas.
- Margem baixa e pouca hora do dono. Vale revisar preço e escopo antes de qualquer coisa. Às vezes o serviço é porta de entrada para outro mais rentável, e isso muda a leitura.
- Margem negativa com a hora do dono. No exemplo, o departamento pessoal. É o serviço que dá prejuízo e ninguém vê. A decisão é reprecificar, limitar o que está incluso, tirar o dono do atendimento ou parar de vender.
Olhe também o valor em reais, não só o percentual. Um serviço com margem menor e muito volume pode deixar mais dinheiro no mês do que um com margem alta vendido duas vezes por ano. A margem diz a qualidade de cada venda; a soma em reais diz o peso do serviço no negócio.
Nos negócios que orientamos, pedimos que a hora do dono entre na conta mesmo quando ele não tira salário por ela. O motivo não é contábil, é de decisão. Se a hora do dono não custa nada na planilha, ela vira o recurso que o negócio gasta sem limite. E é exatamente ela que falta para as decisões que tiram a empresa do platô.
As horas que o dono gasta em cada serviço também aparecem, por outro ângulo, no mapa de espera: ali elas surgem como o tempo que o trabalho fica parado esperando por ele.
Quais são os erros mais comuns ao calcular a margem de um serviço?
- Usar o preço de tabela. O desconto de fim de mês, a hora extra não cobrada e o "brinde" para o cliente antigo saem da margem. Use o que foi faturado.
- Contar só as horas de entrega. Venda, proposta e suporte depois da entrega são horas do serviço. Deixá-las de fora infla a margem.
- Dividir o custo da pessoa por todas as horas do mês. Ninguém passa 100% do tempo com cliente. O custo da hora fica baixo demais e todo serviço parece melhor do que é.
- Usar o pró-labore como preço da hora do dono. Ou, pior, deixar a hora dele de fora. O serviço que depende dele parece rentável até o dia em que ele precisa ser substituído.
- Decidir só pelo percentual. Cortar um serviço de margem baixa que traz os clientes do serviço mais rentável pode reduzir o lucro total. Olhe o que cada serviço puxa depois.
- Fazer a conta uma vez. Preço, equipe e escopo mudam. Refaça a cada trimestre, ou sempre que mudar preço ou equipe.
O que fazer com um serviço que dá prejuízo?
Cinco saídas, da menos para a mais drástica:
- Reprecificar. Reajuste para clientes novos primeiro. Depois, na renovação dos antigos.
- Limitar o que está incluso. Uma franquia de horas ou de atendimentos por mês, com o excedente cobrado à parte.
- Mudar quem entrega. Escrever o critério para que outra pessoa responda o que hoje só o dono responde.
- Criar um valor mínimo. Deixar de aceitar clientes abaixo de um tamanho que cobre o custo.
- Parar de vender. Para clientes novos primeiro, com prazo claro para os atuais.
O condicionante: antes de cortar, confirme se o serviço não é a porta de entrada de outro mais rentável. Se for, o problema não é o serviço, é o preço ou o escopo dele. E nenhuma dessas saídas funciona sozinha se o preço do serviço rentável também estiver errado. A conta mostra onde olhar; a decisão depende do seu mercado, dos seus clientes e do seu momento.
Perguntas frequentes
Qual a diferença entre margem de lucro e margem de contribuição?
A margem de contribuição é o faturamento menos os custos variáveis, e mostra quanto sobra para pagar os custos fixos. A margem de lucro considera todos os custos. Em serviços, onde o maior custo é o tempo das pessoas, a margem de contribuição sozinha tende a parecer alta demais, porque o salário entra como custo fixo.
Qual é uma boa margem para empresa de serviços?
Não existe um número único confiável para todo tipo de serviço, e faixas genéricas sem fonte ajudam pouco. O mais útil é comparar os seus serviços entre si e com o mínimo que cobre os custos fixos e o lucro que você quer. Um serviço abaixo desse mínimo precisa de decisão.
Como calcular o valor da hora do dono?
Pelo custo de substituição: quanto a empresa pagaria, por hora, a um profissional capaz de fazer o que o dono faz naquele serviço. Se não souber, pesquise o salário de mercado dessa função, some os encargos e divida pelas horas produtivas do mês.
Com que frequência devo refazer a conta?
A cada trimestre, ou sempre que mudar preço, equipe ou escopo de um serviço. Em cada revisão, vale conferir as horas estimadas com o que o time de fato registrou.
Preciso de contador para calcular a margem por serviço?
Para a conta gerencial, não: ela é sua e serve para decidir. O contador entra para informar a alíquota efetiva de impostos e para conferir se os custos da folha estão completos.
Fontes
Como citar: Como calcular a margem de lucro de cada serviço (e achar o que dá prejuízo). OPORTWISE, 7 de outubro de 2026. Disponível em https://blog.oportwise.com/margem-por-servico/